減価償却の額は「建物割合」で決まる — 古い木造の短期償却と、セゾンファンデックス保証の融資

はじめに — 償却できる額は「建物が何割か」で決まる
中古アパートの減価償却で経費にできるのは建物の分だけで、土地は償却できません。5,000万円の物件でも、建物が3割なら償却の元になる額は1,500万円、6割なら3,000万円です。同じ値段でも、償却の元になる額は2倍違います。ただし、実際に税金がどれだけ減るかは、所得と累進税率、損益通算の制限、売るときの取得費の減り方で変わるので、2倍になるとは限りません。
この記事の例、茨城県取手市の築19年9か月の木造アパートは建物割合が約6割(62.9%)で、簡便法の耐用年数は6年(数え方と買う時期によっては5年)。5,000万円で買えたとすると、1年あたり約525万〜629万円を償却できる計算です。この例を使って、建物割合の決まり方、古い木造の短い償却期間、融資の付き方、税務で気をつける点を、国税庁や国税不服審判所などの一次資料で順に確かめます。手元の物件は建物割合チェッカーで見当をつけられます。
経費にできるのは建物の分だけ
内訳がなければ、評価額の比で分けるのが合理的な方法の一つ
土地と建物をまとめて買ったときの建物の取得価額は、原則として売買契約で定めた代金です。国税不服審判所の令和4年9月9日裁決は、建物の購入の代価は「原則として当該売買契約により定められた代金額」とし、それが客観的な価値と比べて「著しく不合理なもの」である場合には、合理的な基準で算定するとしています。そのうえで、代金総額を固定資産税評価額の比で分ける方法は「一般的には、合理的な基準による算定である」と述べています。契約書に内訳がないときなどに使う、合理的な按分方法の一つです。
評価額の比で分ける場合の式は次のとおりです。
- 建物割合 = 建物の評価額 ÷(建物の評価額+土地の評価額)
- 償却の元になる額 = 買値 × 建物割合
建物の評価額は大きさと仕様と古さで決まり、土地の評価額は総務省によれば「地価公示価格等の7割を目途に評価」されます。建物が同じなら、土地が安いほど建物割合は高くなります。
評価額と課税標準額を取り違えない
課税明細書には「評価額(価格)」と「課税標準額」が並んでいます。式に入れるのは評価額です。住宅用地には課税標準の特例があり、200㎡以下の部分は評価額の6分の1、それを超える部分は3分の1になります(総務省)。住戸1戸ごとに200㎡まで数えるので、戸数の多いアパートでは土地全体が6分の1になることが多くなります。建物にはこの特例がないので、課税標準額で比べると土地だけが小さくなり、建物割合が大きく出すぎます。
例の物件でも最初に取り違えが起きました。土地の評価額は約660万円ですが、課税標準額はその6分の1の約110万円です。課税標準額で計算すると建物割合は91.0%になり、正しい62.9%と大きく違います。
同じ建物でも、街によって割合は9倍以上違う
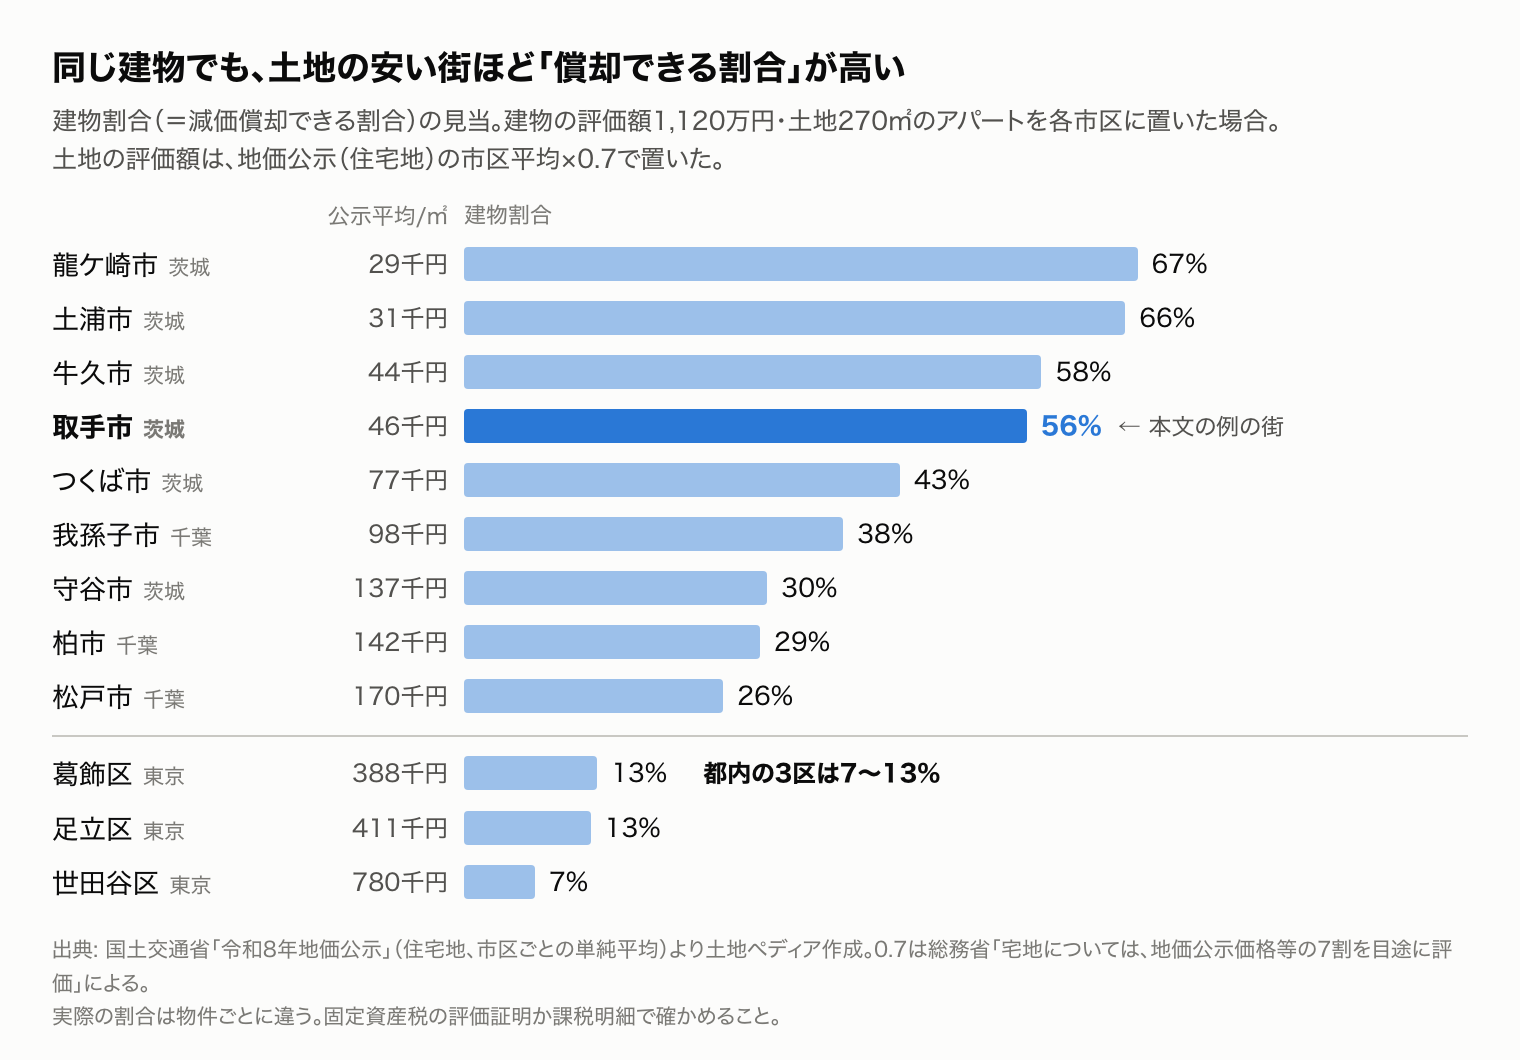
これを土地ペディアの地価データで確かめます。建物の評価額を1,120万円、土地を270㎡に固定し、土地の評価額を各市区の令和8年地価公示(住宅地)の平均×0.7と置いて、建物割合を計算しました。
| 市区 | 公示地価 住宅地平均 | 土地の評価額(見当) | 建物割合(見当) |
|---|---|---|---|
| 龍ケ崎市 | 29,079円/㎡ | 550万円 | 67.1% |
| 土浦市 | 30,723円/㎡ | 581万円 | 65.9% |
| 牛久市 | 43,771円/㎡ | 827万円 | 57.5% |
| 取手市 | 46,454円/㎡ | 878万円 | 56.1% |
| つくば市 | 77,224円/㎡ | 1,460万円 | 43.4% |
| 我孫子市 | 97,616円/㎡ | 1,845万円 | 37.8% |
| 守谷市 | 136,859円/㎡ | 2,587万円 | 30.2% |
| 柏市 | 141,661円/㎡ | 2,677万円 | 29.5% |
| 松戸市 | 170,261円/㎡ | 3,218万円 | 25.8% |
| 葛飾区 | 387,545円/㎡ | 7,325万円 | 13.3% |
| 足立区 | 410,761円/㎡ | 7,763万円 | 12.6% |
| 世田谷区 | 779,853円/㎡ | 1億4,739万円 | 7.1% |
出典: 国土交通省「令和8年地価公示」(住宅地、市区ごとの地点の単純平均)より土地ペディア作成。土地の評価額は公示平均×0.7×270㎡で置いた見当
龍ケ崎市の67.1%に対し、世田谷区は7.1%。9倍以上の差です。表は市の平均で置いた見当で、例の物件の評価証明では建物が約1,100万円、土地が約660万円、建物割合は約6割(62.9%)でした。評価額は丸めて表示しており、割合と償却額は丸める前の値で計算しています。
地価と固定資産税評価の関係は2027年度の固定資産税の記事でも扱っています。
古い木造ほど早く償却できる — 簡便法
中古資産の耐用年数の式
新築の木造住宅用建物の法定耐用年数は22年です(国税庁の耐用年数表)。中古で買った建物は、残りの使用可能期間を見積もるのが難しければ、次の簡便法で耐用年数を出せます(国税庁タックスアンサー No.5404、No.2108)。
- 法定耐用年数の一部を経過した建物:(法定耐用年数−経過年数)+経過年数×20%
- 法定耐用年数の全部を経過した建物: 法定耐用年数×20%
- 1年未満の端数は切り捨て、2年に満たなければ2年
木造で築22年を超えた建物は、22年×20%=4.4年で、切り捨てて4年です。これは一般論で、次に見る取手市の例には当てはまりません。
例: 取手市の築19年9か月のアパート
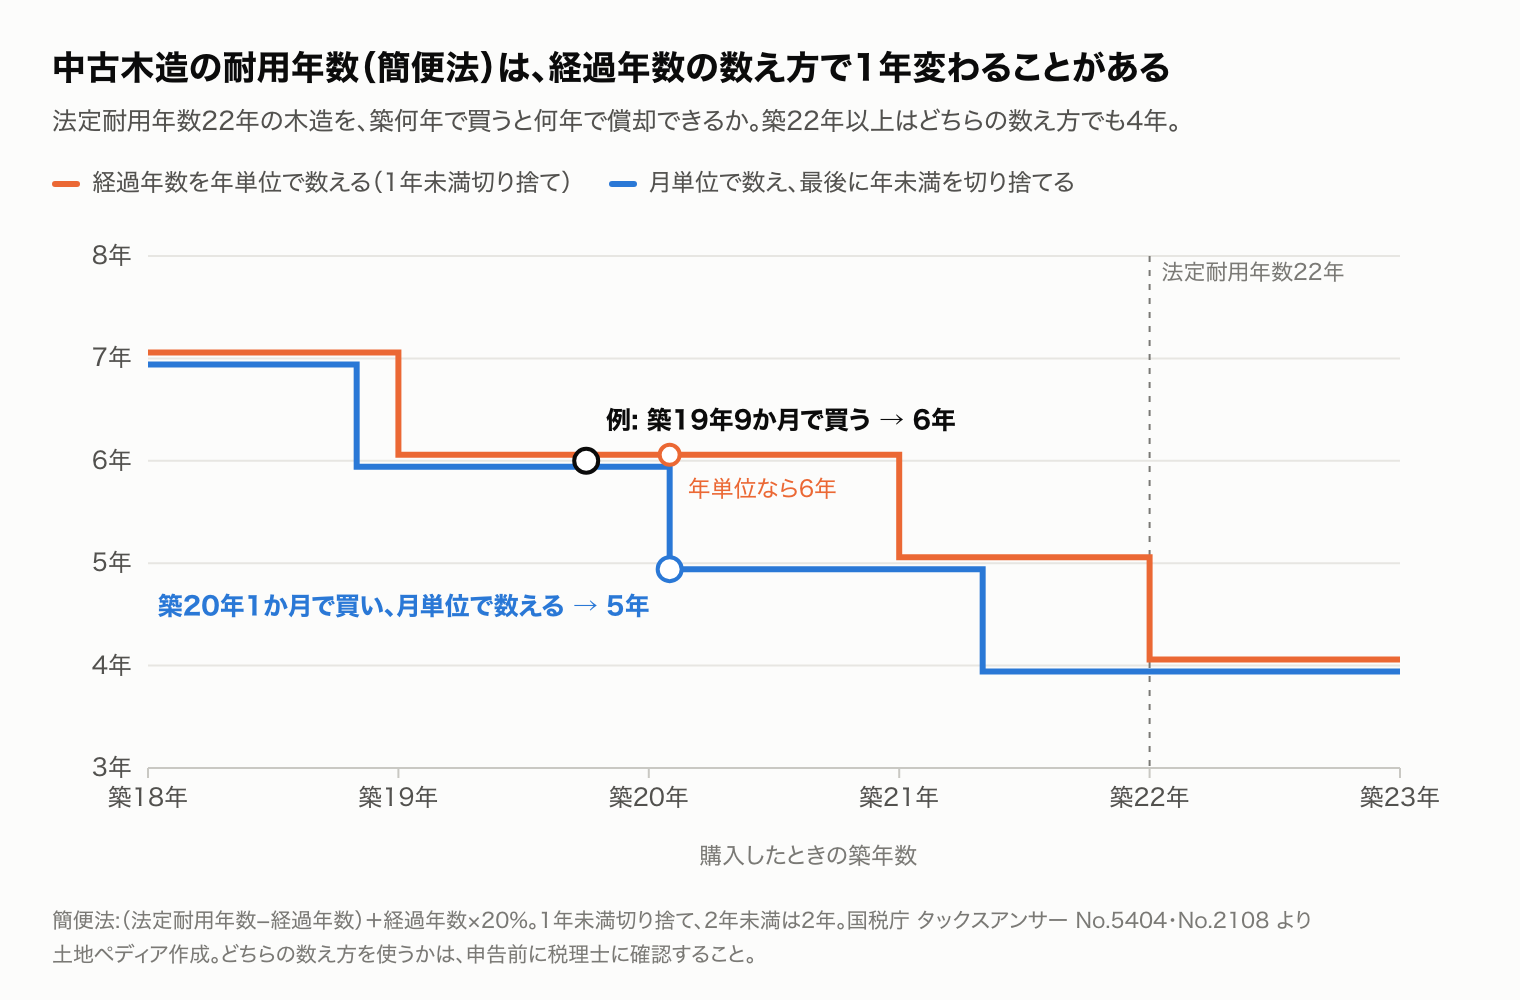
例の物件は木造で、購入時点の経過年数は19年9か月の見込みです。相談した税理士の回答では、経過年数を年単位で数えると6年、月単位で数えると5年になる場合があります。年単位では19年として(22−19)+19×0.2=6.8年、切り捨てて6年です。
月単位では、264か月(22年)から経過月数を引き、経過月数の20%を足し、最後に年未満を切り捨てます。国税庁のNo.2108の計算例もこの順序です(No.2108は自宅を賃貸に回した資産の例)。築19年9か月(237か月)のままなら74.4か月で6年ですが、経過が20年1か月(241か月)以上になる時期に買うと、(264−241)+241×0.2=71.2か月で5年になります。
償却費はどれだけ変わるか
建物の償却方法は定額法です(国税庁 No.2100「平成10年4月1日以後に取得した建物の償却方法は、旧定額法または定額法のみ」)。定額法の償却率は、耐用年数4年で0.250、5年で0.200、6年で0.167です(国税庁「減価償却資産の償却率表」)。仮にこの物件を5,000万円で買えたとして、建物割合62.9%で計算します。
| 耐用年数 | 償却率 | 建物の取得価額 | 1年分の償却費 |
|---|---|---|---|
| 6年(年単位で数える) | 0.167 | 約3,144万円 | 約525万円 |
| 5年(経過20年1か月以上で買い、月単位で数える) | 0.200 | 約3,144万円 | 約629万円 |
| 参考: 4年(築22年超の木造) | 0.250 | 約3,144万円 | 約786万円 |
出典: 国税庁タックスアンサー No.5404・No.2108、「減価償却資産の償却率表」より土地ペディア作成。仲介手数料などの付随費用は含めていない
5年なら1年あたり約100万円増えますが、総額は同じ約3,144万円です。どちらの数え方で申告するかは税理士と決めてください。
融資 — 古い建物は融資期間が短くなりやすい

融資期間の目安は「耐用年数の残り」
短く償却できる建物は、金融機関から見れば寿命の短い建物です。アパートローンの融資期間を、残りの耐用年数で区切る金融機関があります。
| 金融機関・商品 | 中古物件の融資期間(商品概要説明書の記載) |
|---|---|
| 仙台銀行 アパートローン(2024年1月1日現在) | 原則最長30年以内、かつ「構造別法定耐用年数-建物建築後年数」以内 |
| 大分銀行 ニューアパートローン(2024年4月1日現在) | (法定耐用年数-経過年数)+(経過年数×20%)かつ35年以内 |
出典: 仙台銀行・大分銀行の商品概要説明書より土地ペディア作成
取手市の例に当てはめると、仙台銀行の式では2年程度、簡便法と同じ形の大分銀行の式でも、式の上では約6年です。こうした基準の銀行では、築20年の木造を20年や30年のローンで買うのは難しく、期間が短いほど毎月の返済は重くなります。
また、償却が借入より先に終わると、その後も元金の返済は続く一方、建物の減価償却費は計上できなくなり、黒字なのに現金が増えない形になりやすくなります。
セゾンファンデックス保証 — 金融機関が貸し、同社が保証する
こうした期間の制約がある案件で、選択肢の一つになるのがセゾンファンデックスです。同社は自分でも貸しますが、提携金融機関の不動産担保ローンに保証を付ける形もあります。その場合、貸すのは銀行や信用金庫で、同社は保証会社です。同社のトップページには「全国各地の金融機関と保証およびリースバックでの提携を行っています」とあります。
公式ページで確かめられた商品は次のとおりです。
| 商品 | 貸し手/保証 | 対象 | 期間 | 金利 | 確認日 |
|---|---|---|---|---|---|
| 滋賀銀行 スピードローンジャストサポート(不動産担保型) | 滋賀銀行/セゾンファンデックス | 個人のみ。収益不動産は給与収入が不動産収入を上回る方。法人は不可 | 1年以上35年以内 | 店頭表示の変動金利 年2.850%・3.475%・4.625%・5.775%(保証料込み)から審査で決定 | 2026年10月1日現在 |
| 多摩信用金庫 たましん不動産担保ローン Biz | 多摩信用金庫/セゾンファンデックス | 営業地区(多摩地域およびその周辺)の法人・個人事業主 | 不動産関連資金は1年以上35年以内 | 当金庫所定の変動金利(数字の掲載なし) | 2026年1月5日現在 |
| セゾンファンデックス 不動産投資ローン | 同社が直接貸す | 首都圏など。茨城県は「当社が定めるエリア」 | 5年〜30年 | 変動 4.65%〜5.45%(団信なし)、5.15%〜6.05%(団信あり) | 2026年11月時点 |
出典: 滋賀銀行、多摩信用金庫、セゾンファンデックスの公式ページより土地ペディア作成
費用は、多摩信用金庫が金庫と保証会社にそれぞれ融資金額の1%+消費税、セゾンファンデックスの直接融資が事務手数料1.65%以内と調査料0.55%以内です。滋賀銀行の不動産関連資金は9,500万円以内、セゾンファンデックスの直接融資は500万円〜5億円です。
期間は審査次第 — 耐用年数との関係は書かれていない
上の3つの商品ページには、融資期間と建物の耐用年数の関係は書かれていません。期間の上限は35年や30年と書かれていますが、築20年の木造にその期間が付くかどうかは審査で決まります。不動産投資ローンのよくある質問には「築古・狭小物件、借地権付き建物など、銀行では対応できない案件でもご相談ください」とあります。金利の幅も、使える人と地域も商品ごとに違うので、自分の住所と物件の場所で使える提携先は、同社か各金融機関に問い合わせるのが確実です。
気をつけること
契約書の内訳は、評価額の比から大きく外さない
売買契約書に土地と建物の内訳を書く場合は、評価額の比で分けた金額を書くのが安全な方法の一つです。例の物件では、評価額の比(建物62.9%)で按分した金額を契約書に記載する案について、相談した税理士の回答は「こちらの按分で問題ない」でした。建物代金に消費税がかかるかどうかは、売主が個人か法人かだけでは決まりません。個人でも賃貸業をしていれば事業者で(国税庁 No.6109)、売主が課税事業者かどうかと取引の内容で決まるので、確認します。
一方、客観的な価値から見て恣意的な内訳は否認され得ます。令和4年9月9日裁決の事案では、築27年・築40年・築38年の建物について契約書の内訳が「一律に3対7」(土地3・建物7)でしたが、固定資産税評価額では「いずれも建物価額が土地価額を大きく下回っている」ことなどから、内訳は著しく不合理とされ、評価額の比による算定は合理的と判断されました。建物の割合を契約書だけで大きくすることはできません。契約の内訳が妥当かどうかは、専門家に確認してください。
買った年の償却は月割り
年の途中で買った年の償却費は、1年分を12で割り、業務に使った月数を掛けます(国税庁 No.2106 注1)。12月に取得し、その月から賃貸に使った場合は1か月分です。上の例で耐用年数6年なら、初年は約525万円÷12で約44万円にとどまります。
土地の分の借入利子は損益通算に使えない
不動産所得の赤字は、給与所得などのほかの所得と損益通算できます(国税庁 No.1391)。ただし、赤字のうち「土地等を取得するために要した負債の利子に相当する部分の金額」は通算できません(国税庁 No.2250、No.1391)。土地と建物を同じ売主から一つの契約で買い、借入金を土地と建物に分けることが難しいときは、借入金はまず建物に充て、次に土地に充てたものとして計算できます(租税特別措置法施行令第26条の6第2項、措置法通達41の4-3)。ほぼ全額を借りる場合は土地の分の利子が残るので、その分は赤字から外れます。
売るときは、償却した分だけ譲渡益が大きくなる
建物を売ったときの取得費は、「購入代金または建築代金などの合計額から所有期間中の減価償却費相当額を差し引いた金額」です(国税庁 No.3252)。賃貸に使っていた建物は、毎年の減価償却費の額の合計を差し引きます。必要経費に計上していない年があっても同じです(No.3261 注1)。約3,144万円を償却し終えた建物は、建物の取得費がほぼゼロになり、同じ値段で売っても譲渡益が約3,144万円増えます。償却は税金をなくすのではなく、多くの場合、売る時まで先送りする仕組みです。売る年の1月1日で所有期間が5年以下だと短期譲渡所得になり、税率が上がる点も計画に入れてください(国税庁 No.1440)。
耐用年数の数え方、按分、消費税、借入利子の扱いは物件と契約で結論が変わります。この記事の計算は仕組みを示す例なので、購入前と申告前に税理士に確認してください。
今後 — 割合は買う前に確かめられる

評価証明を取る前に見当をつける
評価証明の写しがまだ手に入らないときは、販売図面の延床面積・築年・構造と前面道路の固定資産税路線価から、建物割合チェッカーで見当をつけられます。路線価がわからなければ、取手市のような市区町村ページで最寄りの地価公示地点を探し、その価格に0.7を掛けて代用します。
評価は3年に一度見直され、次は令和9年度です。土地の評価が上がれば建物割合は下がるので、地価が上がっている地域ほど買う時期で割合が変わります。
よくある質問
Q. 建物割合は、売主と話し合って自由に決めてよいのですか? A. 契約で定めた代金が原則ですが、客観的な価値と比べて著しく不合理な内訳は認められず、評価額の比で算定し直された例があります(国税不服審判所 令和4年9月9日裁決)。
Q. 築22年を超えた木造なら、必ず4年で償却できますか? A. 簡便法なら22年×20%で4年です。ただし取得価額の50%を超える資本的支出をした場合は簡便法を使えません(国税庁 No.5404)。
まとめ
- 減価償却できるのは建物の分だけ。内訳がないときなどは、固定資産税評価額の比で分けるのが合理的な方法の一つ
- 土地が安い街ほど建物割合は高い。同じ建物でも龍ケ崎市の67%から世田谷区の7%まで差が出る
- 古い木造は簡便法で短く償却できる。取手市の例は年単位で6年、経過20年1か月以上で買って月単位で数えれば5年。築22年超の木造は一般に4年
- 古い建物は融資期間が短くなりやすい。セゾンファンデックス保証の商品ページにも、期間と耐用年数の関係は書かれていない
- 評価額と課税標準額の取り違え、恣意的な内訳、消費税、土地分の利子、売却時の譲渡益に注意し、申告は税理士に相談する
出典・参考
- 国土交通省「令和8年地価公示」(地点別データより土地ペディア作成)
- 総務省「固定資産税」(宅地の7割評価、住宅用地の課税標準の特例)
- 国税庁 タックスアンサー No.5404「中古資産の耐用年数」、No.2108「中古資産を非業務用から業務用に転用した場合の減価償却」、No.2100「減価償却のあらまし」、No.2106「定額法と定率法による減価償却」、No.1391「不動産所得が赤字のときの他の所得との通算」、No.2250「損益通算」、No.3252「取得費となるもの」、No.3261「建物の取得費の計算」、No.1440「譲渡所得(土地や建物を譲渡したとき)」、No.6109「事業者が事業として行うものとは」
- 国税庁「減価償却資産の償却率表」、「確定申告書等作成コーナー 建物の耐用年数」
- 租税特別措置法施行令 第26条の6、国税庁 租税特別措置法関係通達 41の4-3
- 国税不服審判所 令和4年9月9日裁決(公表裁決事例)
- 株式会社セゾンファンデックス「不動産投資ローン」(2026年11月時点)
- 株式会社滋賀銀行「スピードローンジャストサポート(不動産担保型)」(2026年10月1日現在)
- 多摩信用金庫「たましん不動産担保ローン Biz」(2026年1月5日現在)
- 株式会社仙台銀行「アパートローン」(2024年1月1日現在)、株式会社大分銀行「ニューアパートローン」(2024年4月1日現在)
※本記事の地価データは、土地ペディアが国土交通省「地価公示」の地点別データから独自に集計したものです。市区の平均は住宅地の地点の単純平均で、国土交通省の公表値と細部が異なる場合があります。建物割合の表は、建物の評価額と土地の面積を固定し、土地の評価額を公示平均×0.7で置いた見当で、個々の物件の割合を示すものではありません。例の物件の評価額は丸めて表示し、割合と償却額は丸める前の値で計算しています。税務の取り扱いは2026年11月時点の公表資料によります。